

Inteligencia crediticia: Martín Riera en el CX Innovation
Martín Riera, de Addalitica, analiza cómo integrar IA, datos y
Cómo integrar información, IA y simulación para diseñar estrategias de crédito que acompañen la realidad económica de cada cliente.
La inteligencia crediticia combina datos, modelos, políticas y conocimiento del negocio para evaluar capacidad de pago y definir condiciones de financiamiento. Su valor está en convertir información dispersa en decisiones fundamentadas, que la institución pueda ejecutar, explicar y revisar.
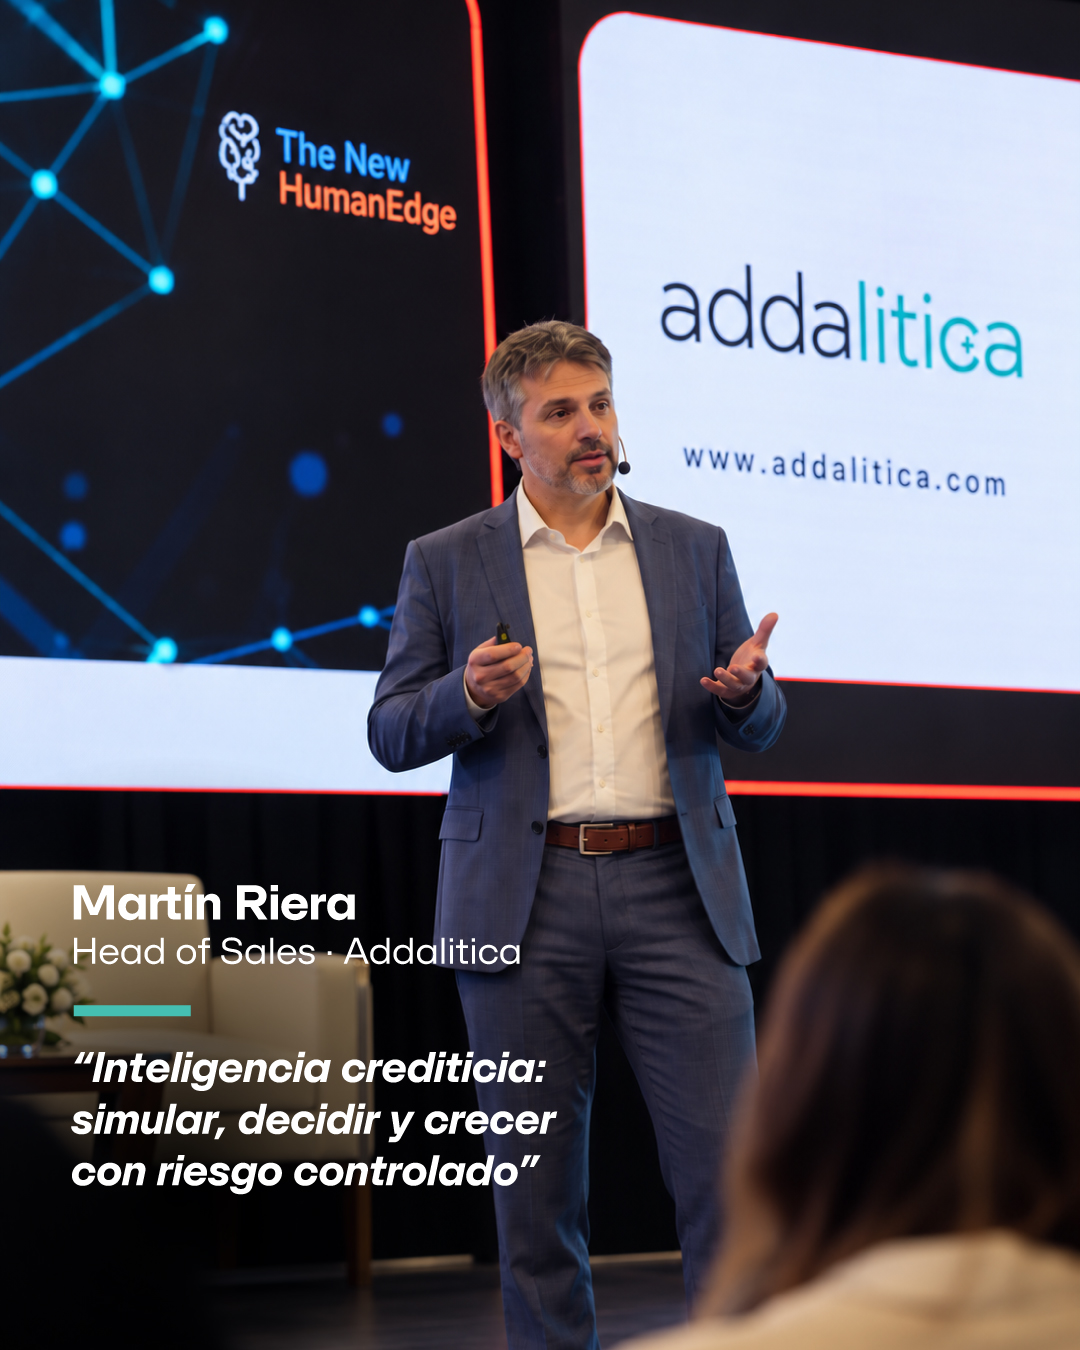
Ese fue el eje de la participación de Martín Riera, Head of Sales de Addalitica, en el Customer Experience & Innovation Congress, en Paraguay, con la conferencia “Inteligencia crediticia: simular, decidir y crecer con riesgo controlado”. La organización destacó su enfoque sobre ingresos informales, asistencia al analista y motores capaces de evaluar alternativas de monto y plazo.
A partir de esos ejes, desarrollamos sus implicancias para bancos, financieras, cooperativas y otras organizaciones que buscan ampliar su alcance sin perder control sobre la estrategia.
Evaluar la capacidad de pago cuando el historial es limitado
Un historial crediticio escaso, conocido como thin file, describe una limitación de información. Por sí solo, no permite concluir que exista una elevada probabilidad de incumplimiento.
En microempresarios, la evaluación necesita comprender tanto a la persona como a la actividad que genera sus ingresos. Ventas, gastos, inventario, estacionalidad y obligaciones existentes ayudan a reconstruir una capacidad de pago que puede estar parcialmente reflejada en los registros tradicionales.
Por ejemplo, un comercio puede mostrar ingresos variables y, al mismo tiempo, un flujo de caja consistente con su ciclo de reposición. La pregunta relevante es cuánto dinero queda disponible, en qué momentos y con qué estabilidad para atender una nueva obligación.
Las señales alternativas deben incorporarse con una finalidad definida y evidencia de utilidad. La psicometría, cuando corresponde a la metodología, aporta información complementaria; su interpretación necesita convivir con el análisis económico, los datos disponibles y la política de riesgo.
La IA como apoyo al analista de crédito
En la evaluación de Pymes y Empresas, parte del esfuerzo se concentra en preparar la información: leer estados contables, identificar partidas, reconciliar documentos y calcular indicadores.
La interpretación documental con IA puede convertir contenidos de distintos formatos en datos estructurados utilizables por la estrategia. La ganancia operativa consiste en disponer de información preparada para analizar, con controles sobre su extracción y consistencia.
El analista conserva una responsabilidad central: resolver discrepancias, interpretar el contexto y evaluar situaciones que requieren juicio profesional. Una extracción automatizada debe permitir revisar el documento de origen y corregir errores antes de que se propaguen hacia los indicadores financieros.
También conviene distinguir dos funciones de la IA. La interpretación documental ayuda a preparar evidencia; los modelos predictivos estiman resultados, como la probabilidad de incumplimiento. La estrategia determina cómo utilizar esas estimaciones junto con las políticas y restricciones del negocio.
Validar identidad y consistencia antes de utilizar los datos
La capacidad de pago y la autenticidad de una solicitud responden a preguntas diferentes. Un expediente puede presentar buenos indicadores económicos y contener información adulterada.
Por eso, la evaluación necesita combinar análisis crediticio con validaciones de identidad, documentos y coherencia entre fuentes. Las señales de fraude deben participar de una decisión gobernada, con criterios para continuar, pedir evidencia adicional o derivar el caso a revisión.
Desde el diseño del proceso, resulta útil separar información declarada, información verificada e inferencias del modelo. Esa distinción permite comprender qué respalda cada conclusión y dónde persiste incertidumbre.
Del score a una propuesta de crédito
Un score resume una estimación de riesgo. Una decisión de crédito debe resolver, además, qué condiciones puede ofrecer la entidad.
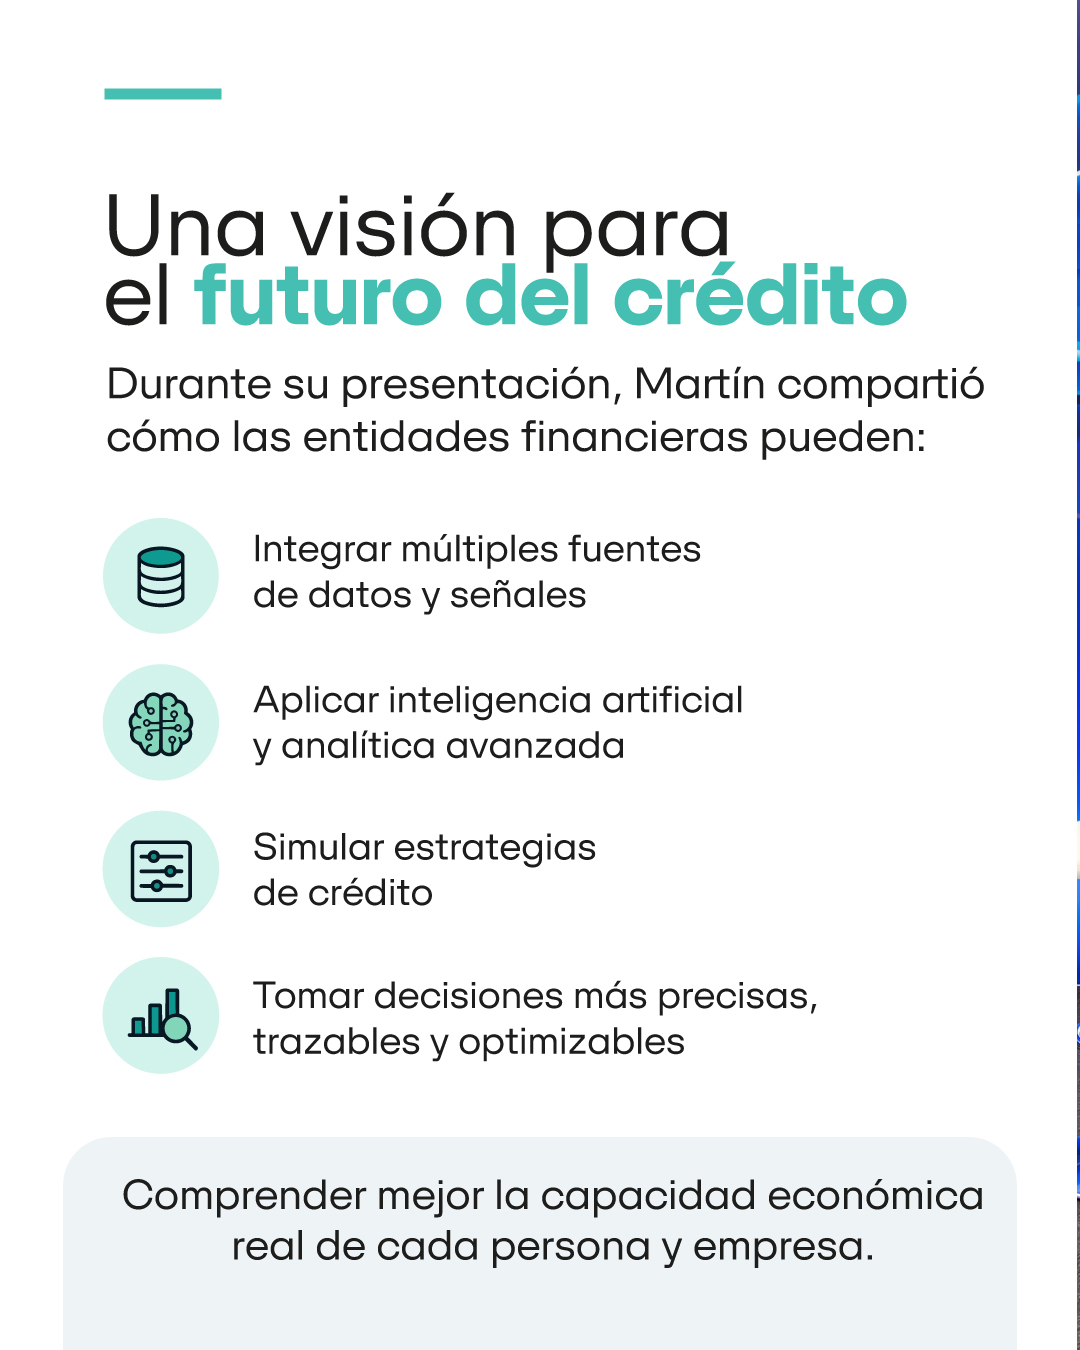
El Motor de Decisión permite combinar modelos, políticas y restricciones para determinar monto, plazo, tasa, garantías, documentación o próximas acciones. También puede solicitar nueva información o derivar la operación a análisis, según el caso.
Cuando existen restricciones de tasa o capital, elegir condiciones requiere evaluar alternativas. Un plazo mayor puede reducir la cuota, pero también modificar la exposición y la rentabilidad esperada. Un monto menor puede limitar la exposición y, a la vez, resultar insuficiente para la necesidad productiva del cliente.
Optimizar una oferta significa buscar una combinación factible de condiciones dentro de los objetivos y límites de la institución. La mejor alternativa dependerá de la capacidad de repago, el riesgo estimado y las restricciones de negocio; no necesariamente coincidirá con el mayor monto posible.
Simular la estrategia antes de modificar producción
La simulación permite comparar cómo responderían distintas políticas sobre un conjunto de casos. El backtesting aplica una estrategia alternativa a información histórica para examinar sus resultados antes de implementarla.
Una evaluación útil debería observar:
- Cambios en aprobación y derivación a análisis.
- Distribución de montos, plazos y exposición por segmento.
- Riesgo y rentabilidad estimados, con sus supuestos.
- Necesidad de documentación e intervenciones humanas.
La comparación requiere cuidar la calidad de la muestra. Si solo conocemos el comportamiento posterior de clientes aprobados, no podemos asumir que sabemos cómo habrían pagado los rechazados. Del mismo modo, las variables utilizadas deben representar la información disponible al momento de la decisión.
La simulación aporta evidencia para seleccionar una estrategia. El monitoreo posterior permite contrastar las estimaciones con el desempeño real y decidir cuándo revisar políticas o modelos.
Gobernanza y experiencia del cliente en un mismo proceso
Una decisión debe poder reconstruirse: qué información se utilizó, qué versión de la política estaba vigente y qué intervenciones influyeron en el resultado.
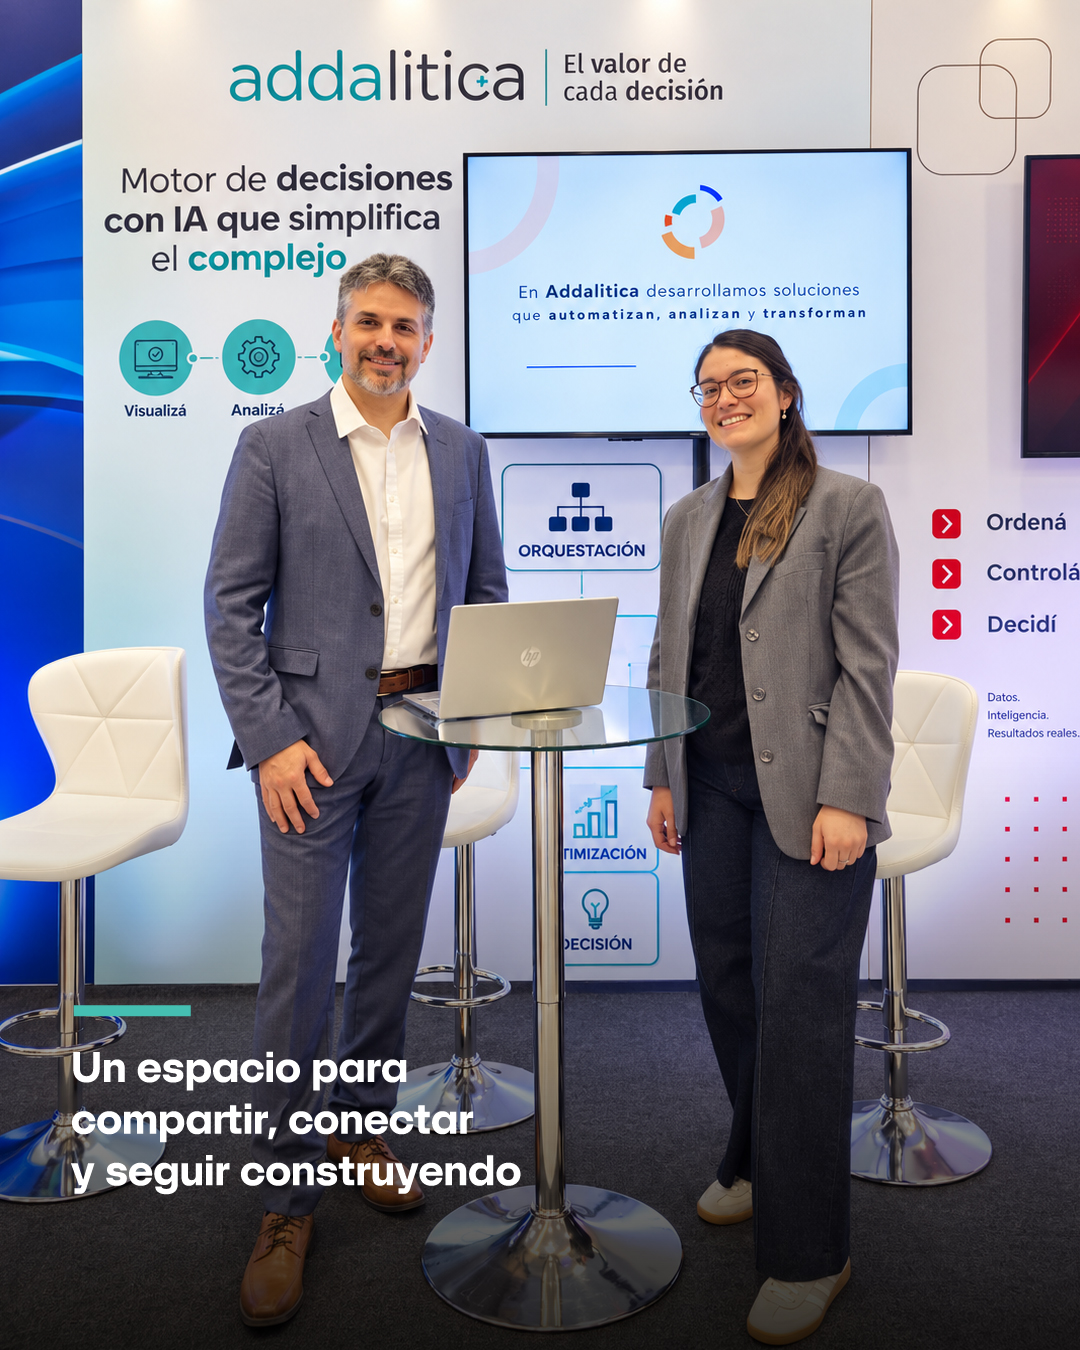
En Addalitica, el Workflow low-code coordina expedientes, documentos, tareas, visitas, excepciones y niveles de aprobación. El Motor puede intervenir nuevamente cuando el proceso incorpora información relevante, manteniendo la continuidad del caso.
Esta coordinación tiene una consecuencia concreta para la experiencia del cliente. Permite solicitar información de forma progresiva y conservar el expediente cuando participan distintos equipos o canales. Una persona que necesita asistencia para documentar su actividad requiere un recorrido acorde con esa situación.
La participación de Martín Riera puso en discusión una tarea central para el sector: comprender mejor al cliente y convertir ese conocimiento en condiciones de crédito sostenibles. Llevar ese enfoque a la operación exige integrar analítica, procesos y gobierno durante todo el ciclo de la estrategia.
En Addalitica ayudamos a las organizaciones a diseñar, simular y ejecutar su estrategia de crédito mediante Motor de Decisión, Workflow low-code, IA analítica y optimización matemática.
Conozca la plataforma de Addalitica o vea la conferencia completa de Martín Riera.
Preguntas frecuentes sobre inteligencia crediticia
Qué es la inteligencia crediticia
Es la integración de datos, modelos, políticas y conocimiento del negocio para evaluar capacidad de pago, definir condiciones de crédito y revisar sus resultados.
Qué diferencia hay entre un score y un Motor de Decisión
El score aporta una estimación de riesgo. El Motor combina esa estimación con información, políticas y restricciones para definir una decisión y las condiciones o acciones correspondientes.
Para qué sirve el backtesting de una estrategia de crédito
Permite aplicar una estrategia alternativa a casos históricos y comparar resultados antes de cambiar producción. Sus conclusiones dependen de la información disponible y de los supuestos de la evaluación.